

Дата-центри стали головною перешкодою у ШІ-перегонах: електроенергії та обладнання бракує
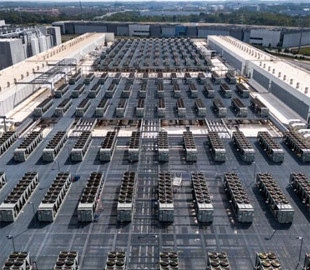
Витрати Google, Meta, Amazon і Microsoft на інфраструктуру можуть сягнути $750 млрд у 2026 році.
Технологічні гіганти збільшують інвестиції в штучний інтелект, але розширення обчислювальних потужностей відстає від попиту. Крім дефіциту чипів, галузь стикається з нестачею електроенергії, затримками підключення до мереж, проблемами з охолодженням і браком кваліфікованих працівників. Через це готові проєкти не завжди вдається вчасно перетворити на повноцінні обчислювальні комплекси, повідомляє TMTPost.
За прогнозом, капітальні витрати Google, Meta, Amazon і Microsoft у 2026 році становитимуть $750 млрд — більш ніж на 80% більше, ніж торік, коли вони сягнули $410 млрд. Водночас нестача доступних обчислювальних ресурсів не зменшується, оскільки будівництво інфраструктури та підключення до енергомереж потребують значно більше часу, ніж виділення коштів.
Електроенергія стає головним обмеженням
За оцінкою JPMorgan Chase, будівництво сучасного центру обробки даних займає два-три роки, тоді як забезпечення його електроенергією може тривати значно довше. Підключення до газової генерації потребує п’яти-семи років, до атомної енергетики — понад десять років, а до сонячної — двох-чотирьох років; у багатьох регіонах США черги на підключення до електромереж перевищують п’ять років.
За розрахунками Jefferies, фактична потужність центрів обробки даних у світі у 2025 році становила 8,9 ГВт за попиту близько 21,1 ГВт. У 2026 році глобальний попит на електроенергію для центрів обробки даних зі штучним інтелектом, за прогнозом, сягне 30 ГВт, з яких майже 19 ГВт припадатиме на Північну Америку.
Розвиток інфраструктури гальмують затримки постачання трансформаторів і систем охолодження, нестача інженерів та обмежені можливості електромереж. У травні 2026 року Північноамериканська рада з надійності електропостачання попередила про ризики, пов’язані з великими обчислювальними навантаженнями: раптове відключення споживача потужністю понад 1000 МВт може спричинити значні коливання частоти в енергосистемі.
Дефіцит чипів, систем охолодження і фахівців
Проблеми з постачанням напівпровідників також залишаються актуальними. Портфель замовлень Nvidia на графічні процесори оцінюють приблизно в $1 трлн, строки постачання графічних процесорів і спеціалізованих чипів наближаються до року, а три провідні виробники пам’яті HBM (High Bandwidth Memory) вже розпродали виробничі потужності на 2026 рік.
За оцінкою, наведеною в матеріалі TMTPost, дефіцит виробничих потужностей HBM становить 50–60%. Керівник SEMI China прогнозує, що світові витрати на інфраструктуру ШІ у 2026 році сягнуть $450 млрд, а обчислення для логічного висновку становитимуть понад 70% відповідних навантажень.
Водночас зі збільшенням щільності обчислень зростають вимоги до відведення тепла. Потужність серверних стійок для ШІ сягає сотень кіловат, тому традиційне повітряне охолодження поступається місцем рідинним системам, масштабування яких потребує додаткових виробничих потужностей і контролю ризику витоків.
За наведеними в матеріалі оцінками, коефіцієнт ефективності використання електроенергії (PUE) для систем із холодними пластинами може становити 1,15–1,2, а для занурювального охолодження — знижуватися до 1,1 або навіть 1,04. Загалом системи охолодження можуть споживати від чверті до 40% електроенергії центру обробки даних.
Ще одним обмеженням є нестача фахівців. За опитуванням Uptime Institute, у 2026 році понад половина респондентів повідомили про труднощі з пошуком кваліфікованих працівників для експлуатації, електромеханіки та моніторингу центрів обробки даних. Водночас до половини нинішніх інженерів дата-центрів вийдуть на пенсію протягом найближчих трьох років.
Технологічні гіганти збільшують інвестиції
За оцінкою Morgan Stanley, до 2028 року світові витрати на центри обробки даних і чипи для ШІ можуть досягти $2,9 трлн. Приблизно $1,4 трлн із цієї суми можуть покрити грошові потоки найбільших постачальників хмарних послуг, а ще $1,5 трлн доведеться залучити із зовнішніх джерел.
Станом на середину вересня 2026 року Google, Amazon, Meta, Microsoft та Oracle випустили облігацій на $186,1 млрд, перевищивши сукупний показник за весь 2025 рік. Goldman Sachs прогнозує, що обсяг випуску облігацій цих п’яти компаній становитиме близько $250 млрд у 2026 році та може зрости до $400 млрд у 2027-му.
Китайські компанії також нарощують витрати. У другому кварталі 2026 року капітальні витрати Tencent зросли до 52,8 млрд юанів ($7,8 млрд) — майже втричі більше, ніж за аналогічний період торік, — а вільний грошовий потік став від’ємним і становив мінус 13,8 млрд юанів ($2 млрд), зокрема через авансові платежі за обчислювальні потужності.
ByteDance збільшила план капітальних витрат на 2026 рік до 200 млрд юанів ($29,8 млрд), а Alibaba передбачила близько 126 млрд юанів ($18,8 млрд) на 2026 фінансовий рік. Значну частину цих грошей спрямовують на сервери, графічні процесори та центри обробки даних.
Компанії намагаються заздалегідь забезпечити доступ до дефіцитних чипів, електроенергії та виробничих потужностей. У таких умовах інфраструктура стає стратегічним активом, який визначає конкурентні можливості розробників ШІ.
США та Китай мають різні проблеми
За даними SemiAnalysis, яка у вересні 2026 року вперше включила КНР до своєї глобальної моделі моніторингу, сукупна потужність центрів обробки даних у Китаї перевищила 24 ГВт — це менше, ніж у США (56 ГВт), але більше, ніж у Європі, на Близькому Сході та в Африці разом узятих. Найбільшу частку китайських потужностей має ByteDance — близько 5,3 ГВт, переважно орендованих; в Alibaba цей показник сягає 3,9 ГВт, у Tencent — 2,4 ГВт, а в Baidu — 1,1 ГВт.
У Китаї цикл реалізації проєктів центрів обробки даних потужністю 100 МВт скоротився приблизно з 18 місяців в епоху хмарних обчислень до 12 місяців в епоху ШІ. Проте експортні обмеження на передові чипи залишаються серйозною перешкодою: за оцінкою SemiAnalysis, енергоефективність і обчислювальна продуктивність китайських чипів становлять 10–30% від показників імпортних аналогів, але це не завадило Huawei наростити постачання на ринку КНР з показником 28% у першому півріччі 2026 року й наблизитися до конкурентної Nvidia.
Це формує дві різні моделі дефіциту і різні стратегії адаптації. У США головним гальмом є фізична доступність електроенергії та пропускна здатність мереж, тому західні техногіганти купують енергетичні активи, будують власні електростанції та укладають довгострокові контракти з АЕС. У Китаї, де можливостей для розширення енергомереж більше і на державному рівні просувається концепція «обчислення слідом за електроенергією» (концентрація кластерів у регіонах із надлишком зеленої генерації), головним вузьким місцем залишаються постачання та енергоефективність чипів.
Обчислювальна інфраструктура стає стратегічним активом
За статистикою IDC, понад 40 країн запустили або фінансують національні проєкти інфраструктури штучного інтелекту. Держави дедалі частіше розглядають центри обробки даних як інструмент технологічної незалежності, безпеки даних і контролю над обчислювальними ресурсами.
Саудівська компанія HUMAIN, що належить суверенному фонду добробуту країни, уклала партнерство з французькою Mistral для розгортання до 600 тисяч чипів ШІ та створення обчислювальних потужностей на 1 ГВт до 2030 року. Європейський Союз також підтримує розвиток власної інфраструктури та виробництва чипів через ініціативи, зокрема InvestAI.
Конкуренція за центри обробки даних виходить за межі суто комерційних рішень. Навіть за наявності фінансування компанії не завжди можуть отримати потрібні чипи, забезпечити достатнє енергопостачання або підключитися до електромережі через технічні, регуляторні та геополітичні обмеження.
Источник: zn.ua